اخبار آرشیوی
بررسی لایحه اصلاح قانون مالیاتهای مستقیم در مجلس// نمایندگان با تشکیل واحد بازرسی مالیاتی در سازمان امور مالیاتی برای کنترل دفاتر و اسناد موافقت کردند/ اداره امور مالیاتی ذیربط مکلف است دفاتر، اسناد و مدارک منتقل شده را حداکثر ظرف دو هفته به مؤدی عودت دهد
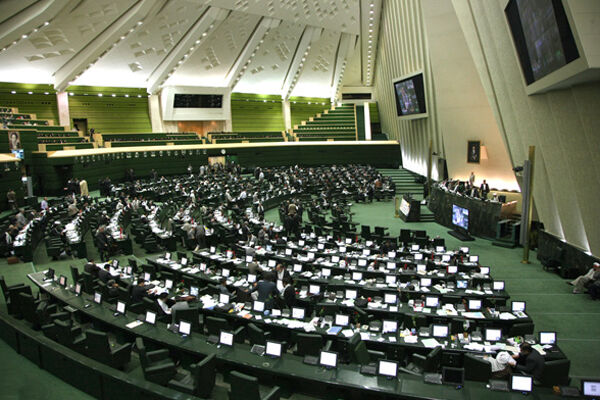
به گزارش خبرنگار «نسیم»، نمایندگان در نشست علنی امروز مجلس و در جریان بررسی لایحه اصلاح قانون مالیاتهای مستقیم، با بند 48 این لایحه موافقت کردند که براساس آن واحد بازرسی مالیاتی در سازمان امور مالیاتی برای کنترل دفاتر و اسناد ایجاد میشود.
براساس بند 48 این لایحه متن زیر جایگزین ماده(181) قانون و تبصره آن میشود:
ماده181- به منظور کنترل دفاتر، اسناد و مدارک مؤدیان اعم از دستی و مکانیزه با هدف نظارت بر اجرای قوانین و مقررات مالیاتی، واحدی تحت عنوان واحد بازرسی مالیاتی در سازمان امور مالیاتی کشور ایجاد میشود. واحد مذکور حسب ارجاع رئیس کل سازمان امور مالیاتی کشور یا اشخاص مجاز از طرف وی، نسبت به اعزام هیأتهای بازرسی که با عضویت نماینده دادستان یا دادگستری تشکیل میگردد، به اقامتگاه قانونی، محل فعالیت مؤدی و محل نگهداری دفاتر، اسناد و مدارک و تجهیزات اعم از دستی و مکانیزه اقدام میکند و کلیه دفاتر، اسناد و مدارک، اطلاعات و سوابق مالی نزد مؤدیان را مورد بازرسی قرار میدهد و یا در صورت لزوم با ارائه رسید آنها را به اداره امور مالیاتی ذیربط انتقال میدهد.
اداره امور مالیاتی ذیربط مکلف است دفاتر، اسناد و مدارک منتقل شده را حداکثر ظرف دو هفته به مؤدی عودت نماید.
تبصره 1- بازرسی دفاتر، اسناد و مدارک و سوابق مالی موضوع این ماده شامل کلیه دفاتر، اسناد و مدارک و سوابق مالی مربوط به مالیاتهای موضوع این قانون و مالیات بر ارزش افزوده است.
تبصره 2- چنانچه در بازرسی هیأت¬های موضوع این ماده دفاتر، اسناد و مدارک و سوابقی حاکی از کتمان واقعیت درمورد مالیات بر واردات کشف شود، مراتب از طریق اداره امور مالیاتی به مراجع قانونی ذیربط اعلام میگردد.
تبصره 3- مؤدیان مالیاتی موظفند با هیأتهای موضوع این ماده همکاریهای لازم را بهعمل آورند و کلیه دفاتر، اسناد، مدارک و سوابق مالی و تجهیزات نگهداری اعم از دستی و مکانیزه و دستورالعمل کار و رمز دسترسی به آنها را در اختیار هیأت ها قرار دهند. مؤدیان مزبور درصورت استنکاف، علاوه بر شمول مجازات مقرر در این قانون، از معافیتهای مالیاتی منابع مختلف درآمدی سال مورد مراجعه محروم میشوند.
تبصره 4- آییننامه اجرایی موضوع این ماده به پیشنهاد سازمان امور مالیاتی کشور ظرف سه ماه از تاریخ لازم الاجرا شدن این قانون مشترکاً بهتصویب وزیران امور اقتصادی و دارایی و دادگستری میرسد.
همچنین نمایندگان با 146 رأی موافق، 6 رأی مخالف و 10 رأی ممتنع از مجموع 214 نماینده حاضر در صحن با حذف بند 46 لایحه اصلاح قانون مالیاتهای مستقیم موافقت کردند. در صورت تصویب بند 46 ماده (175) قانون مالیات های مستقیم بهشرح زیر اصلاح میشد که این بند با نظر نمایندگان حذف شد:
ماده 175 - وزارت امور اقتصادی و دارایی مکلف است کلیه نصابهای مندرج در این قانون را هماهنگ با نرخ تورم هر دو سال یک بار تعدیل کند و بهتصویب هیأت وزیران برساند.
همچنین نمایندگان در بررسی بند 47 لایحه مذکور با آن موافقت کردند.
در بند 47 آمده است در تبصره(3) ماده(177) قانون عبارت «از تاریخ شناسائی» به عبارت «تا تاریخ شناسائی» اصلاح میگردد.
براساس ماده 177 اصلاح شده قانون مالیاتهای مستقیم مؤدیان مالیاتی می توانند اظهارنامه های موضوع این قانون را که حسب مورد مکلف به تسلیم آن هستند به تفکیک با اخذ رسید به اداره امور مالیاتی محل سکونت تسلیم نمایند. در اینصورت اداره امور مالیاتی مذکور باید مراتب را در پرونده مؤدی منعکس نموده و اظهارنامه تسلیمی را ظرف 3 روز برای اقدام به اداره امور مالیاتی ذیربط ارسال دارد. تسلیم اظهارنامه به اداره امور مالیاتی محل سکونت از لحاظ آثار مترتب در حکم تسلیم آن به اداره امور مالیاتی مربوط خواهد بود. حکم این ماده شامل مواردی نیز که مؤدی اظهارنامه خود را اشتباهاً به اداره امور مالیاتی دیگری در شهرستان تسلیم نماید خواهد بود.
تبصره 1-هر گاه آخرین روز مهلت یا موعد مقرر برای تسلیم اظهارنامه یا سایر اوراقی که مؤدی مالیاتی به موجب مقررات مکلف به تسلیم آن می باشد مصادف با تعطیل یا تعطیلات رسمی یا عمومی گردد اولین روز بعد از تعطیل یا تعطیلات مزبور برحسب مورد جزء مهلت یا موعد مقرر جهت تسلیم اظهارنامه یا اوراق مذکورمحسوب خواهد شد.
تبصره 2-تسلیم اظهارنامه و پرداخت مالیات مؤدیانی که درخارج از ایران اقامت دارند و همچنین مؤسسات و شرکت هائی که مرکز اصلی آن ها در خارج از کشور است، چنانچه دارای نماینده در ایران باشند به عهده نماینده آن ها خواهد بود.
تبصره 3-صاحبان مشاغل مکلف اند ظرف چهار ماه از تاریخ شروع فعالیت مراتب را کتباً به اداره امور مالیاتی محل اعلام نمایند. عدم انجام دادن تکلیف فوق در مهلت مقرر مشمول جریمه ای معادل ده درصد (10%) مالیات قطعی و نیز موجب محرومیت از کلیه تسهیلات و معافیت های مالیاتی تا تاریخ شناسایی توسط اداره امور مالیاتی خواهد بود. این حکم در مورد صاحبان مشاغلی که برای آن ها از طرف مراجع ذیربط پروانه یا مجوز فعالیت صادر گردیده است، نخواهد بود.