اخبار آرشیوی
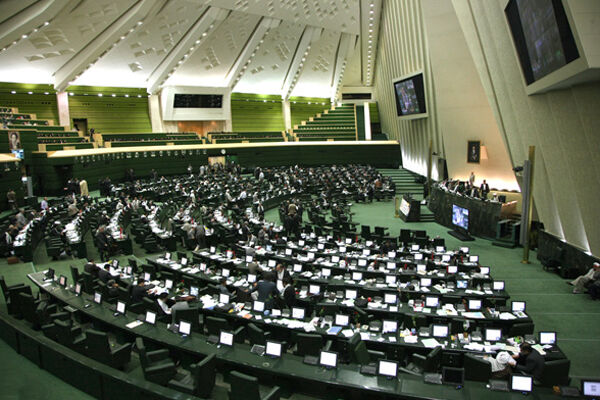
طرح نحوه محاسبه اعمال و تسعیر بدهیها و داراییهای بانک مرکزی که در جلسه علنی امروز نمایندگان در دستور کار قرار گرفته بود سرانجام بدون نتیجه به کمیسیون برنامه، بودجه و محاسبات ارجاع شد
به گزارش خبرنگار «نسیم»، علی لاریجانی در این راستا گفت: موضوع این که آیا افزایش خالص داراییهای خارجی بانک مرکزی مشمول مالیات میشود یا نه جای ابهام داشته و برای رفع ابهام باید به کمیسیون ارجاع شود.
در ادامه حجتالاسلام غلامرضا مصباحی مقدم تصریح کرد: به این ابهام پاسخ داده شده است چرا که افزایش نرخ برابری ارز یک افزایش حسابداری است و افزایش سرمایه بانک مرکزی نیز به تبع تغییر حسابداری بوده بنابراین تغییر حسابداری مشمول مالیات نمیشود.
رئیس کمیسیون برنامه، بودجه و محاسبات خاطر نشان کرد: بانک مرکزی نباید مبنای محاسبه ارز را 2500 تومان قرار دهد چرا که موضوع تسعیر مربوط به سال گذشته بوده و مبنای ارز در سال گذشته 1226 تومان است.
در ادامه علی لاریجانی که ریاست یکصد و سیزدهمین جلسه را برعهده داشت گفت: در هر حال دو دیدگاه وجود دارد حتی اگر این افزایش صوری لحاظ شود نیز تبعات داشته و چرا نباید مالیات بدهند بنابراین این موضوع را به رای میگذاریم تا برای رفع ابهام به کمیسیون ارجاع شود.
در نتیجه نمایندگان با 123 رای موافق، 37 رای مخالف و 3 رای ممتنع از مجموع 230 نماینده با ارجاع طرح مذکور به کمیسیون برنامه، بودجه موافقت کردند.
اضافه میشود ماده واحده طرح نحوه محاسبه و اعمال تسعیر داراییها و بدهیهای ارزی بانک مرکزی تصریح میکند: افزایش خالص داراییهای بانک مرکزی ناشی از تغییر نرخ برابری ارز، طلا و جواهرات، سود تحقق یافته تلقی نمیشود و مشمول مالیات نیست و مابه التفاوت آن در حسابی تحت عنوان مازاد حاصل از ارزیابی خالص داراییهای خارجی منظور و در بخش سرمایه بانک مرکزی ذیل حساب اندوختهها در ترازنامه منعکس و گزارش میشود.
از این مانده حساب در پایان هر سال حداکثر 20 درصد پس از طی مراحل قانون قابل انتقال به سرمایه بانک مرکزی خواهد بود و مابقی صرفا جهت جبران زیانهای احتمالی آتی ناشی از تسعیر قابل استفاده است.
تبصره 1: نرخ برابری ارز مطابق سازو کار قانونی توسط بانک مرکزی تعیین میگردد.
تبصره2: مفاد این قانون از تاریخ تصویب لازم الاجرا است و صورتهای مالی سال 1391 بانک مرکزی را نیز شامل میشود و هرگونه تصمیم مغایر مفاد این قانون ملغی الاثر است.
تبصره3: با تصویب این قانون بند ب ماده 26 قانون پولی و بانکی مصوب سال 1351 نص میگردد.