اصلاح ۱۰ تا ۱۵ درصدی در انتظار بورس / پایان رشد همهجانبه و آغاز تفکیک سهمها
خروج ۶ همت پول و افت شاخص کل بورس، لزوماً به معنای ریزش سنگین بازار نیست و احتمالاً با اصلاحی ۱۰ تا ۱۵ درصدی همراه خواهد بود. تحلیلگران معتقدند در موج صعودی بعدی، رشد همهجانبه بازار متوقف شده و تنها شرکتهای بنیادی با سودآوری پایدار رشد خواهند کرد؛ موضوعی که مدیریت ریسک و تنوعبخشی واقعی داراییها را حیاتی میکند.
محمدرضا فلفلانی، تحلیلگر بازارهای مالی، با اشاره به افت اخیر شاخص بورس و خروج بیش از ۶ همت پول حقیقی از بازار، این روند را لزوماً آغاز یک ریزش سنگین نمیداند و معتقد است بازار در حال ورود به مرحلهای است که انتخاب سهم و مدیریت ریسک در آن اهمیت بیشتری پیدا میکند.
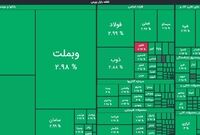
شاخص کل بورس در معاملات اخیر بیش از ۱۵۷ هزار واحد افت کرد و خروج قابلتوجه پول حقیقی نیز بر نگرانی سهامداران درخصوص ادامه مسیر بازار افزود. در همین حال، برخی سرمایهگذاران این پرسش را مطرح میکنند که افت اخیر، یک اصلاح معمولی است یا میتواند مقدمه ریزش عمیقتری در بازار سهام باشد؟محمدرضا فلفلانی در گفتوگو با خبرنگار قدس درباره وضعیت فعلی بازار گفت: زمانی که طیف خریداران در سود در بازار گسترده میشود و میزان سود آنها هم افزایش پیدا میکند، بازار مستعد شناسایی سود و اصلاح میشود. اگر بازار خیلی فراتر از ارزش ذاتی خودش قیمتگذاری شده باشد، این اصلاح میتواند تبدیل به ریزش شود، اما در شرایط فعلی که بازار هنوز فراتر از ارزش ذاتی خودش قیمتگذاری نشده، انتظار یک ریزش سنگین مثلاً ۴۰ یا ۵۰درصدی در سهام نداریم.به گفته وی، آنچه در شرایط فعلی محتملتر است، یک روند اصلاحی از نظر زمانی و قیمتی است. او میزان این اصلاح را «در حد ۱۰ تا نهایتاً ۱۵ درصد» عنوان و خاطرنشان کرد: این وضعیت لزوماً نگرانکننده نیست، هرچند سرمایهگذارانی که در قیمتهای فعلی وارد بازار شدهاند ممکن است برای رسیدن سبدشان به سوددهی به زمان بیشتری نیاز داشته باشند.
ریسک؛ بخش جداییناپذیر سرمایهگذاری
مسئله مهم برای سرمایهگذاران، ریسکی است که در هر تصمیم سرمایهگذاری وجود دارد. فلفلانی در تعریف ریسک گفت: هر جایی که انحرافی در تحقق هدف از پیش تعیینشدهمان داریم، میگوییم احتمالاً یک ریسک وجود دارد.
او با اشاره به تفاوت میان ریسکهای سیستماتیک و غیرسیستماتیک افزود: ریسکهای سیستماتیک آن دسته از ریسکهایی هستند که کل بازار و اقتصاد را دربر میگیرند؛ مثل ریسک جنگ، تورم و ریسکهایی که اساساً سرمایهگذاران خیلی قادر به کنترلشان نیستند.
این تحلیلگر بازارهای مالی در مقابل، ریسکهای غیرسیستماتیک را مرتبط با یک شرکت یا صنعت خاص دانست و تصریح کرد: تعیین نرخ خوراک پتروشیمیها همیشه یکی از ریسکهای غیرسیستماتیک در صنعت پتروشیمی بوده و تعیین نرخ فروش خودروسازان هم برای گروه خودرویی از همین جنس است.به گفته او، تفاوت مهم این دو گروه از ریسک در امکان مدیریت آنهاست. سرمایهگذار در برابر بسیاری از ریسکهای سیستماتیک اختیار چندانی ندارد، اما میتواند با انتخاب و ترکیب مناسب داراییها، اثر ریسکهای غیرسیستماتیک را کاهش دهد.
تنوعبخشی؛ نه با چند سهم همگروه
فلفلانی یکی از ابزارهای مدیریت ریسک را تنوعبخشی دانست؛ اما تأکید کرد: خرید چند سهم از یک صنعت لزوماً به معنای ایجاد یک سبد متنوع نیست.
او توضیح داد: اگر سهامی که در یک سبد قرار میدهیم همبستگی بالایی با یکدیگر داشته باشند، یعنی قیمتشان تقریباً نزدیک به هم رشد و کاهش پیدا کند، خرید آنها کمک چندانی به مدیریت ریسک نمیکند.به گفته این تحلیلگر، اینکه سرمایهگذار چند سهم از گروههایی مانند خودرو، پتروشیمی یا پالایشگاهی خریداری کند، زمانی میتواند به کاهش ریسک کمک کند که این سهمها و صنایع، رفتار و عوامل اثرگذار متفاوتی داشته باشند. او در عین حال معتقد است مفهوم تنوعبخشی نباید فقط در محدوده بازار سهام تعریف شود.
فلفلانی گفت: اگر از بیرون به موضوع نگاه کنیم، تعریف بهتر تنوعبخشی این نیست که فرد همه داراییاش را وارد سهام و میان صنایع مختلف تقسیم کند؛ بلکه میتواند بخشی را طلا بگیرد، بخشی را وارد صندوق درآمد ثابت و بخشی را وارد سهام کند و اگر سرمایهاش از حدی بیشتر است، بخشی را هم در املاک و مستغلات داشته باشد.
یک نسخه برای همه سرمایهگذاران وجود ندارد
در کنار تنوع داراییها، میزان ریسکپذیری افراد نیز در تعیین ترکیب سبد اهمیت دارد. فلفلانی با تأکید بر تفاوت شرایط سرمایهگذاران خاطرنشان کرد: ما هیچوقت برای موضوع مدیریت ریسک در فضای مالی و سرمایهگذاری نمیتوانیم یک توصیه واحد برای همه سرمایهگذاران با روحیههای متفاوت داشته باشیم.او عواملی مانند درآمد، هزینه، بدهی، ترکیب داراییها و واکنش فرد به کاهش ارزش سرمایه را در تعیین میزان ریسکپذیری مؤثر دانست و افزود: بسته به اینکه آن سرمایهگذار چه پاسخی بدهد، روحیه ریسکپذیری او قابل شناسایی است و سپس توصیههای مدیریت ریسک و چینش سبد سرمایهگذاری بر مبنای این روحیه به او داده میشود.
آپشن؛ ابزار پوشش ریسک، نه صرفاً سودگیری
یکی دیگر از ابزارهایی که در مدیریت ریسک بازار سرمایه مطرح شد، قراردادهای اختیار معامله یا آپشن بود؛ بازاری که به دلیل نوسان بالای قیمت قراردادها، برای برخی معاملهگران جذابیت زیادی پیدا کرده است. فلفلانی با اشاره به این موضوع گفت: بازار اختیار معامله یا بازار آپشن، ابزاری برای پوشش ریسک است، اما متأسفانه طیف وسیعی از معاملهگران بازار سرمایه، به دلیل اینکه دنبال سودهای بالا در بازه زمانی کوتاه هستند، نوسانهای قیمت قراردادهای اختیار معامله را جذاب میبینند.به گفته او، قراردادهای اختیار معامله از یک دارایی پایه مانند سهام مشتق میشوند و اختیار خرید و اختیار فروش، حقوق مشخصی را برای خریدار قرارداد ایجاد میکنند.
فلفلانی برای توضیح کارکرد این ابزار، اختیار فروش را به بیمه تشبیه و تصریح کرد: فرض کنید سهام یک شرکت را به قیمت ۲۰۰ تومان خریداری کردهاید، اما نگرانید دو ماه دیگر قیمت آن ۲۰۰ تومان نباشد و مثلاً به ۱۵۰ تومان برسد. میتوانید قراردادی را خریداری کنید که برای دو ماه بعد به شما حق فروش آن سهم را با قیمت ۲۰۰ تومان بدهد.او ادامه داد: اگر پس از دو ماه قیمت سهم به ۲۵۰ تومان رسیده باشد، حق خودتان را اعمال نمیکنید؛ اما اگر قیمت به ۱۵۰ یا ۱۲۰ تومان رسیده باشد، میتوانید حق خودتان را اعمال کنید و سهم را با همان قیمت تعیینشده در قرارداد بفروشید.
به گفته فلفلانی، این سازوکار درواقع هزینهای برای بیمه کردن سرمایهگذاری ایجاد میکند و به همین دلیل، اختیار فروش یکی از ابزارهای مهم پوشش ریسک محسوب میشود.
ورود به بازار آپشن بدون دانش کافی، خود یک ریسک است
با این حال، این تحلیلگر بازارهای مالی تأکید کرد: استفاده از قراردادهای اختیار معامله نیازمند دانش تخصصی است و سرمایهگذاران نباید فقط به دلیل نوسان بالای این بازار وارد آن شوند.
او گفت: ورود به این بازار یک کار کاملاً حرفهای و تخصصی است. باید بدانید سهمی که برای دو ماه بعد روی آن قرارداد میبندید، در چه مرحلهای است.به گفته او، عواملی مانند قیمت دارایی پایه، قیمت اعمال، پریمیوم و زمان باقیمانده تا سررسید، در تصمیمگیری درباره قراردادها اهمیت دارند و روابط ریاضی و ضرایب تخصصی نیز برای تحلیل آنها مورد استفاده قرار میگیرد.
فلفلانی تأکید کرد: افرادی که در این زمینه خیلی حرفهای نیستند، بهتر است هم دارایی پایه را داشته باشند و هم خرید قرارداد اختیار فروش را انجام دهند تا ریسک سرمایهگذاریشان پوشش داده شود.
صندوقها؛ گزینه دیگری برای مدیریت ریسک
صندوقهای سرمایهگذاری نیز از دیگر ابزارهایی بود که فلفلانی برای سرمایهگذارانی که توانایی تشخیص و انتخاب تکسهم را ندارند، مطرح کرد. او گفت: اگر سرمایهگذار قدرت تشخیص خوب از بد را ندارد، میتواند از ابزارهای پوشش ریسک و صندوقها استفاده کند.به گفته این تحلیلگر، در بازار سرمایه صندوقهای مختلفی وجود دارند که در صنایع گوناگون فعالیت میکنند و سرمایهگذار میتواند به جای انتخاب یک سهم خاص، از طریق این صندوقها در یک صنعت یا سبدی از داراییها سرمایهگذاری کند.
بازار در مسیر تفکیک سهمها
فلفلانی در بخش دیگری از این گفتوگو، اصلاح اخیر را از منظر دیگری نیز بررسی کرد و آن را مقدمهای برای تفکیک عملکرد شرکتها و صنایع در ادامه مسیر بازار دانست.
او با اشاره به رشد نسبتاً یکدست بازار در ماههای گذشته خاطرنشان کرد: احتمالاً بازار دیگر مشابه گذشته در موج صعودی بعدی خودش همهجانبه رشد نخواهد کرد.به گفته او، در ادامه مسیر، شرکتهایی که روند سودآوری مطلوب و حاشیه سود مناسبی دارند، میتوانند عملکرد متفاوتی نسبت به شرکتهایی داشته باشند که در عملیات خود ضعف دارند یا کیفیت سودآوری آنها پایینتر است.
فلفلانی افزود: احتمالاً موجهای صعودی بعدی موجهایی باشد که واقعاً شرکتهایی که روند سودآوری مطلوب و ظرفیتهای بالاتری دارند، رشدهای خیلی بهتری را تجربه کنند و شرکتهای ضعیفتر از این رشد عقب بمانند.او این اتفاق را یکی از مهمترین ریسکهایی دانست که سرمایهگذاران باید در ادامه مسیر بازار در نظر بگیرند؛ چراکه در چنین شرایطی، صرف حضور در بازار سهام یا حتی انتخاب یک صنعت، برای کسب بازدهی کافی نخواهد بود و انتخاب سهم اهمیت بیشتری پیدا میکند.
از اینجا به بعد، ریسک را جدیتر بگیرید
فلفلانی به جای توصیه به خروج از بازار یا ورود هیجانی به ابزارهای پرریسک، بر ضرورت سناریونویسی و توجه بیشتر به ریسک تأکید کرد.
او گفت: توصیه اصلی من این است از اینجا به بعد در سرمایهگذاری خود بسیار بیشتر از گذشته به ریسکها فکر کنید و سناریوهای مختلف را برای خودتان برنامهریزی کنید و متناسب با آن، سبد سرمایهگذاریتان را بچینید.به این ترتیب، اصلاح اخیر بورس صرفاً یک افت مقطعی در شاخصها نیست؛ بلکه میتواند مرحلهای باشد که در آن، مدیریت ریسک، تنوع واقعی داراییها و تشخیص شرکتهای برخوردار از سودآوری پایدار، بیش از گذشته در نتیجه سرمایهگذاری سهامداران اثرگذار شوند.