چه کسی جای نفت ایران را در بازار میگیرد؟
سمانه غیبی، فعال صنعت پتروشیمی
وقتی صادرات نفت یک کشور متوقف میشود، معمولاً اولین سؤال این است که چند بشکه کمتر فروخته و چه مقدار درآمد از دست داده است. این سؤال مهم است، اما تمام هزینه توقف صادرات را نشان نمیدهد. پرسش دشوارتر این است: خریدار نفت ایران در این مدت نیاز خود را از چه کسی تأمین کرده و وقتی دوباره امکان فروش فراهم شود، چه دلیلی برای بازگشت خواهد داشت؟
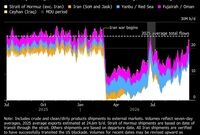
بر اساس دادههای کپلر که رویترز به آن استناد کرده، جریان صادرات نفت ایران در سپتامبر عملاً به صفر رسیده است. این به معنای توقف هر معاملهای با نفت منشأ ایرانی نیست؛ نفتی که پیشتر به ذخایر شناور در نزدیکی بازار مقصد رسیده، ممکن است همچنان به خریدار تحویل شود. در همان ماه، برآورد ورتکسا نشان میدهد جریان نفت خام، میعانات و فرآوردههای هفت کشور دیگر خلیج فارس به ۸۱ درصد سطح پیش از جنگ برگشته است. برای نفت خام و میعانات، این نسبت به ۹۱ درصد میرسد.
این آمار بهتنهایی نمیگوید کدام کشور مشتری ایران را گرفته است. بخشی از افزایش جریان نفت منطقه، حاصل احیای صادرات خود تولیدکنندگان و تغییر مسیر حمل آنهاست. بااینحال، نشان میدهد دیگران برای فروش منتظر عادیشدن شرایط نماندهاند. از خطوط لوله و مسیرهای جایگزین استفاده کردهاند و در مواردی، انتقال نفت میان کشتیها را گسترش دادهاند. در بازار نفت، توان رساندن محموله به خریدار بهاندازه توان تولید آن اهمیت دارد.
برای دیدن تغییر رفتار خریداران، باید به چین نگاه کرد. رویترز گزارش داده بعضی پالایشگاههای مستقل این کشور، با کاهش دسترسی به نفت ایران، برای تحویل در اکتبر و نوامبر دستکم ۱۲ میلیون بشکه نفت عراق و قطر خریدهاند. یکی از منابع تجاری حجم خریدها را بین ۱۵ تا ۲۰ میلیون بشکه برآورد کرده است. این خبر نشان نمیدهد همه آن پالایشگاهها برای همیشه از نفت ایران صرفنظر کردهاند. نشان میدهد برای ماههای پیش رو، فروشنده دیگری وارد برنامه خریدشان شده است.
تغییر خوراک پالایشگاه هم بهسادگی عوضکردن نام فروشنده در یک قرارداد نیست. چگالی نفت، میزان گوگرد، بازده فرآوردهها و تجهیزات پالایشگاه بر هزینه فرآوری اثر میگذارند. پالایشگاهی که برای خرید نفت جایگزین برنامهریزی کرده، ممکن است دوباره به نفت ایران برگردد؛ بهویژه اگر کیفیت و قیمت آن برایش مناسب باشد. در مقابل، فروشنده تازه هم تلاش میکند رابطهای را که به دست آورده حفظ کند. نتیجه این رقابت از پیش معلوم نیست.
این وضعیت برای کسی که با صادرات محصولات پتروشیمی سروکار دارد، آشناست. خریدار پیش از امضای قرارداد فقط قیمت هر تن محصول را نمیبیند. میپرسد محموله چه زمانی میرسد، بیمه و حمل آن چگونه انجام میشود و پرداخت از چه مسیری ممکن است. وقتی جنگ، محاصره یا محدودیت تسویه، اجرای قرارداد را نامطمئن میکند، بررسی فروشنده دیگر برای خریدار یک تصمیم عملی است؛ حتی اگر همچنان محصول ایرانی را ترجیح بدهد.
فرض کنیم محدودیت صادرات نفت ایران برطرف شود و امکان بارگیری دوباره فراهم باشد. این فقط قدم اول است. صادرکننده باید کشتی و بیمه پیدا کند، شرایط تحویل قابلقبول پیشنهاد دهد و راهی برای دریافت پول داشته باشد. سپس باید خریدار را قانع کند که عرضه در ماههای بعد هم ادامه پیدا میکند. بازگشت توان صادراتی، بهتنهایی جایگاه پیشین در بازار را بازنمیگرداند.
حساب اقتصادی ماجرا نیز به تعداد بشکههای فروختهشده ختم نمیشود. ممکن است ایران برای جذب دوباره مشتری تخفیف بیشتری بدهد یا امتیازهایی در زمان و شیوه پرداخت بپذیرد. هزینه حمل، بیمه و وصول وجه هم از عایدی فروش کم میشود. بنابراین حتی اگر حجم صادرات روزی به سطح قبلی برسد، درآمد خالص آن میتواند کمتر باشد. این تفاوت در بحثهای عمومی کمتر دیده میشود؛ چون شمارش بشکهها آسانتر از محاسبه پولی است که در پایان واقعاً دریافت میشود.
از آمار یک ماه نمیتوان حکم داد که بازار نفت ایران از دست رفته است. قراردادهای تازه نیز همه ظرفیت خرید یک پالایشگاه را برای همیشه نمیبندند. اگر موانع رفع شود، نفت ایران با قیمت مناسب و عرضه قابل اتکا میتواند دوباره برای خریداران جذاب باشد. اما باید دید در این مدت چه رابطههایی در بازار شکل گرفته و بازگشت به هرکدام چه هزینهای دارد.
در دورهای که صادرات مختل است، حفظ ارتباط با خریداران و شناخت تغییر نیاز آنها نیز بخشی از کار تجاری است؛ هرچند اجرای آن در شرایط فعلی آسان نیست. روزی که امکان فروش دوباره فراهم شود، ایران با بازاری روبهرو خواهد شد که منتظر نمانده است. بازار صادراتی جای خالی را نگه نمیدارد.