مصباحی مقدم: قانون بانکداری اسلامی باید بازنگری شود
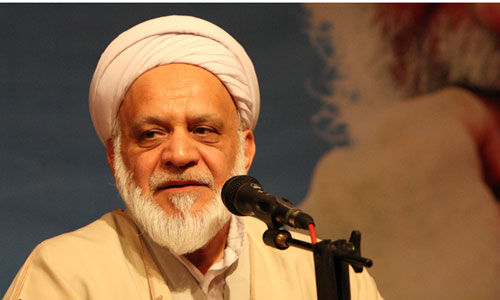
عضو کمیسیون برنامه و بودجه مجلس تصریح کرد: از جمله ایرادهای این قانون "اعلام سود سپردهها به صورت علیالحساب"، "پیچیدگی متن قراردادها" و "عدم تفکیک وجوه قرضالحسنه" است
به گزارش «نسیم»، غلامرضا مصباحی مقدم با حضور در بیست و پنجمین همایش بانکداری اسلامی اظهار داشت: شایسته است که قانون بانکداری بدون ربا مورد بازنگری قرار گیرد و به همین منظور اصلاح نظام بانکی باید مورد توجه قرار گیرد.
وی با اشاره به اینکه قانون عملیات بانکداری بدون ربا در سال 63 به تصویب رسید، گفت: از آنجایی که بیش از 30 سال از تصویب این قانون می گذرد و باتوجه به پیشرفت بانکداری در دنیا و مشکلات قانون فعلی باید این قانون بازنگری شود.
مصباحی مقدم به بیان 12 ایراد قانون فعلی بانکداری بدون ربا پرداخت و تصریح کرد: از جمله ایرادهای این قانون عبارتند از نا آشنایی غالب کارکنان نظام بانکی با بانکداری بدون ربا، اعلام سود سپرده ها به صورت علی الحساب و تضمین شده، پیچیدگی متن قراردادها و عدم شفافیت بندهای آنها، اکتفا به دریافت پیش فاکتور خرید کالا از مشتری در عقود مبادله ای، اعلام نرخ سود تسهیلات مشارکتی، تعیین نرخ سود یکسان برای انواع کالاها و خدمات، عدم تفکیک وجوه قرض الحسنه از سایر وجوه بانکی.
عضو کمیسیون برنامه و بودجه مجلس با بیان اینکه برخی بابت این فاکتورها 300 هزار تومان و ... می گیرند، افزود: این پول نامشروع است که تعدادی بابت فروش فاکتور به مردم می گیرند.
وی با بیان اینکه متاسفانه یک اسم از مشارکت در بانک ها باقی مانده است، تصریح کرد: طبق استفتایی که شد و امام پاسخ آن را در زمان مرحوم نوربخش دادند مربوط به وجه التزام بود؛ در این حالت مشتری قبول می کند اگر در سررسید پرداخت نکند مبلغ تعیین شده در بانک را بپردازد هر چند این طرح نیز سرنوشت خوبی در نظام بانکی ندارد.
نماینده مردم تهران در مجلس با اشاره به دریافت مبلغ اضافه بابت اصل و سود وجه التزام گفت: بررسی ها نشان می دهد که کمتر از پروژه های تامین مالی شده از سوی بانک ها ضرر می کنند و بالای 90 درصد سود ده می شوند. اما بانک ها در عقود مشارکتی باید علاوه بر سود در زیان هم مشارکت با مشتری داشته باشند.
وی افزود: مشارکت در طی چند سال اخیر با توجه به تعیین نرخ سود عقود مبادله ای در شورای پول و اعتبار در کف نرخ ها بود بانک ها به سمت جایگزین کردن عقود مبادله ای به جای عقود مشارکتی رفتند اما این تغییر در اسم بود و برای این خاطر انجام شد که بانک ها از نرخ سود شورای پول و اعتبار رها شوند.
مصباحی مقدم ضمن اشاره به اینکه برخی موسسات مالی و اعتباری را خبر داریم که بالای 35 درصد بابت تسهیلات از مشتریان سود می گیرند و این آسیب جدی است، تصریح کرد: اعلام نرخ سود مشارکتی خروج از عقود مشارکتی و صوری بودن آنهاست. همچنین تعیین نرخ سود یکسان از سوی شورای پول و اعتبار آنهم غالباً کمتر از نرخ تورم موجب آسیب جدی برای سپرده گذاران می شود.
وی ادامه داد: همانطور که آقای بجنوردی فرمودند اگر بالای نرخ تورم سودی دریافت یا پرداخت شود رباست اما درباره سایر عقود که از منابع بانکی تسهیلات می گیرند نیز باید این نکته را مورد توجه قرار داد که سپرده گذار با انگیزه سود در بانک سپرده گذاری کرده و قابل قبول نیست که به اندازه نرخ تورم به آنها سود پرداخت شود.
این نماینده مجلس همچنین به اسیب های نرخ سود به بخش تولید اشاره و تصریح کرد: سود پول برای تولید کنندگان هزینه اضافی است و این خود عامل تورم است.
وی در ادامه با بیان اینکه اگر وجوه قرض الحسنه به درستی در سیستم بانکی هدایت شود 80 درصد تقاضاهای تسهیلات خرد مردم تامین خواهد شد، ادامه داد: تقاضاهای خرد مردم 80 درصد تقاضای تسهیلات بانکی است اما کمتر از 10 درصد منابع بانک ها به این تقاضاها تخصیص یافته است.