اخبار آرشیوی
بررسی لایحه اصلاح قانون مالیاتهای مستقیم در مجلس// نمایندگان مجلس بند 33 لایحه اصلاح قانون مالیاتهای مستقیم را که در خصوص مشوقهای افزایش سرمایهگذاری است به کمیسیون اقتصادی ارجاع دادند
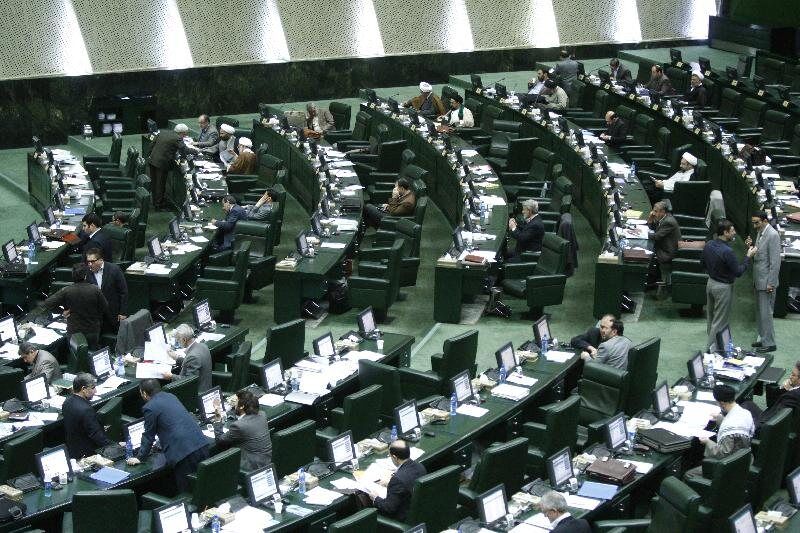
به گزارش خبرنگار «نسیم»، نمایندگان در نشست علنی امروز (یکشنبه 25 اسفند ماه) مجلس، با ارجاع بند 33 لایحه اصلاح قانون مالیات های مستقیم به کمیسیون اقتصادی برای بررسی بیشتر موافقت کردند.
براین اساس نمایندگان با 190 رأی موافق، 4 مخالف و 5 ممتنع از مجموع 228 نماینده حاضر در مجلس با ارجاع بند 33 لایحه اصلاح قانون مالیات های مستقیم که در خصوص مشوق هایی برای افزایش سرمایه گذاری است به کمیسیون اقتصادی موافقت کردند.
گفتنی است علی لاریجانی رئیس مجلس شورای اسلامی ضمن موافقت با ارجاع این بند از لایحه مذکور به کمیسیون اقتصادی، گفت: به دلیل رفع ابهام لازم است تا این بند به کمیسیون مربوطه ارجاع داده شود.
در بند 33 لایحه مذکور که برای بررسی بیشتر به کمیسیون اقتصادی ارجاع شد آمده است:
متن زیر جایگزین ماده(132) قانون و تبصرههای آن میشود و ماده(138) و تبصرههای آن حذف میشود.
ماده 132- بهمنظور تشویق و افزایش سرمایهگذاریهای اقتصادی، معادل صددرصد (100%) سرمایهگذاری انجام شده اشخاص حقوقی غیردولتی در طرحهای تولیدی، معدنی و خدماتی با مجوز وزارتخانه یا مؤسسه دولتی ذیربط که بهمنظور تأسیس، توسعه، بازسازی و نوسازی واحدها صرف ایجاد داراییهای ثابت (بهاستثناء زمین) میگردد، از سال یا سالهای بعد از تاریخ بهرهبرداری طرح مربوط تا میزان سرمایه ثبت و پرداخت شده، از کل درآمد مشمول مالیات ابرازی کسر گردیده و مالیات آن به نرخ صفر محاسبه میشود.
تبصره 1- مشوق مالیاتی موضوع این ماده در هر سال مالی در مورد واحدهای مستقر در شهرک های صنعتی دارای مجوز از مراجع قانونی و مناطق کمتر توسعه یافته معادل صد در صد (100%) درآمد مشمول مالیات و در سایر مناطق معادل پنجاه درصد (50%) آن منظور میشود.
تبصره 2- معافیت های موضوع این ماده شامل درآمد واحدهای تولیدی و معدنی مستقر در شعاع یکصد و بیست کیلومتری مرکز تهران و پنجاه کیلومتری مرکز اصفهان و سی کیلومتری مراکز استانها و شهرهای دارای بیش از سیصدهزار نفر جمعیت براساس آخرین سرشماری به استثنای شهرک های صنعتی استقرار یافته در شعاع سی کیلومتری مراکز استانها و شهرهای مذکور نخواهد بود.
تبصره 3- معافیت مذکور در بند(ب) ماده(159) قانون برنامه پنجم توسعه، منحصراً برای واحدهایی که از تاریخ اجرای قانون مذکور تا تاریخ اجرای این اصلاحیه برای آنها پروانه بهرهبرداری یا مجوز استخراج صادرشده باشد، جاری خواهد بود.
تبصره 4- فهرست مناطق کمتر توسعه یافته در آغاز هر دوره برنامه توسط سازمان مدیریت و برنامهریزی کشور و وزارتخانههای امور اقتصادی و دارایی و صنعت، معدن و تجارت تهیه میشود و بهتصویب هیأت وزیران میرسد. تاریخ اخذ مجوز سرمایه گذاری از مراجع ذی ربط مناط اعتبار برای احتساب مناطق کمتر توسعه یافته است.
تبصره 5- منظور از مالیات با نرخ صفر در این قانون روشی است که مؤدیان مشمول آن مکلف به تسلیم اظهارنامه، دفاتر، اسناد و مدارک مالیاتی برای فعالیتهای اقتصادی خود به ترتیب مقرر در این قانون و در مواعد مشخص شده به سازمان امور مالیاتی کشور میباشند و سازمان مذکور نیز مکلف به بررسی اظهارنامه و تعیین درآمد مشمول مالیات مؤدیان براساس مستندات، مدارک و اظهارنامه ارائه شده است و پس از تعیین درآمد مشمول مالیات مؤدیان، مالیات آنها با نرخ صفر محاسبه میشود.
تبصره 6- آییننامه اجرایی موضوع این ماده حداکثر شش ماه از تاریخ تصویب این قانون با پیشنهاد وزارت امور اقتصادی و دارایی بهتصویب هیأت وزیران میرسد.