چکهای کاغذی یک گام دیگر به پایان نزدیک شدند
با آغاز مهرماه ۱۴۰۵، برنامه چهارمرحلهای بانک مرکزی برای توسعه چکهای الکترونیکی و کاهش تدریجی چکهای کاغذی کلید خورد؛ بر اساس این برنامه، سهم چکهای الکترونیکی تا تیرماه ۱۴۰۶ به ۸۰ درصد میرسد و سقف صدور دستهچک کاغذی برای مشتریان حقیقی نیز از ۱۰۰ برگ به ۱۰ برگ کاهش خواهد یافت.
با آغاز مهرماه ۱۴۰۵، برنامه چهارمرحلهای بانک مرکزی برای توسعه چکهای الکترونیکی و کاهش تدریجی وابستگی شبکه بانکی به چکهای کاغذی وارد مرحله اجرا میشود؛ طرحی که هدف اصلی آن افزایش استفاده از خدمات غیرحضوری، کاهش فرآیندهای کاغذی و حرکت نظام بانکی به سمت ابزارهای پرداخت و تعهدات الکترونیکی است.
بر اساس برنامه ابلاغی بانک مرکزی، اجرای این طرح در چهار مرحله انجام خواهد شد و در هر مرحله سهم چکهای الکترونیکی در شبکه بانکی افزایش پیدا میکند.
در مرحله نخست که از ابتدای مهرماه تا پایان آذرماه ۱۴۰۵ ادامه خواهد داشت، بانکها باید سهم چکهای الکترونیکی را به ۲۵ درصد از مجموع دستهچکهای صادرشده برسانند. همچنین ۲۵ درصد چکهای الکترونیکی واگذارشده در سامانه چکاوک باید از مسیرهای غیرحضوری انجام شود.
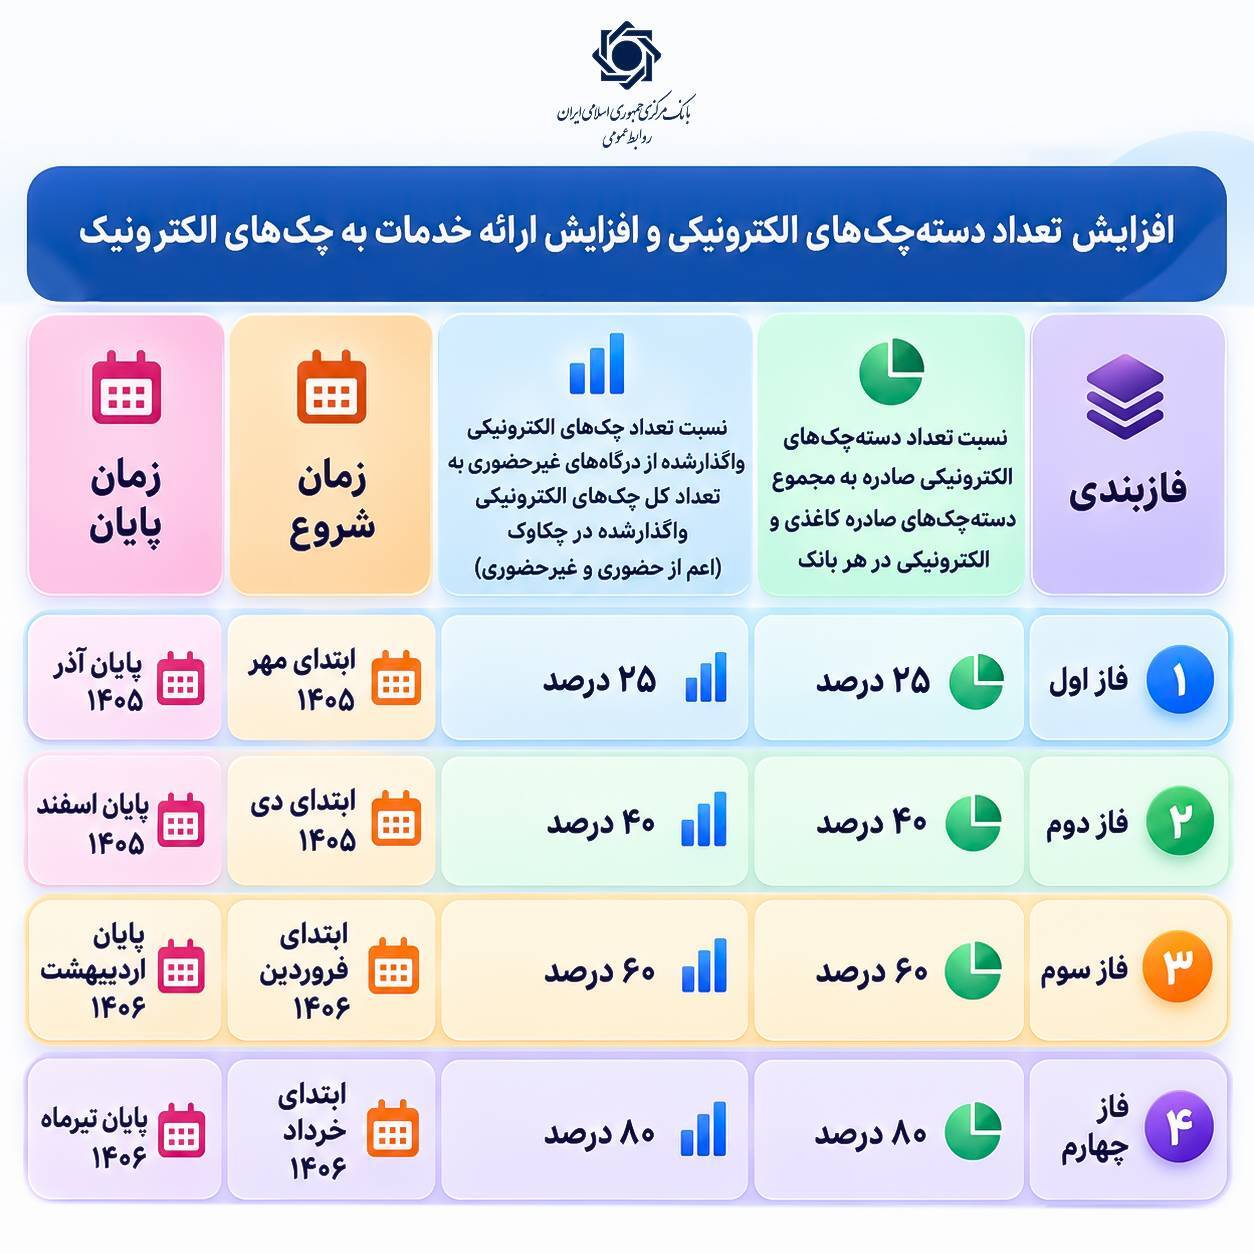
اما این هدف در مراحل بعدی افزایش پیدا خواهد کرد. در مرحله دوم، از ابتدای دیماه تا پایان اسفندماه ۱۴۰۵، سهم تعیینشده برای چکهای الکترونیکی به ۴۰ درصد میرسد. در مرحله سوم، یعنی از فروردین تا پایان اردیبهشت ۱۴۰۶، هدف ۶۰ درصد تعیین شده و در مرحله چهارم، از خرداد تا پایان تیرماه ۱۴۰۶، سهم هدفگذاریشده به ۸۰ درصد خواهد رسید.
همزمان با افزایش سهم چکهای الکترونیکی، تعداد برگهای چک کاغذی نیز به صورت مرحلهای کاهش پیدا میکند.
برای مشتریان حقیقی، سقف دستهچک کاغذی در مرحله نخست ۱۰۰ برگ تعیین شده است. این سقف در مرحله دوم به ۵۰ برگ، در مرحله سوم به ۲۵ برگ و در مرحله چهارم به تنها ۱۰ برگ کاهش خواهد یافت.
در مورد مشتریان حقوقی نیز صدور دستهچک کاغذی تا پایان اردیبهشتماه ۱۴۰۶ با سقف ۱۰۰ برگ انجام میشود و از خردادماه تا پایان تیرماه ۱۴۰۶ این سقف به ۵۰ برگ کاهش پیدا خواهد کرد.
بانک مرکزی همچنین اعلام کرده است که عملکرد بانکها در اجرای این اهداف به صورت مستمر پایش خواهد شد و در صورت عدم تحقق اهداف تعیینشده، بانک عامل میتواند مشمول اقدامات پیشبینیشده در قانون بانک مرکزی شود.
این برنامه در راستای تکالیف قانون برنامه هفتم پیشرفت برای حرکت نظام بانکی به سمت کاهش و در نهایت منع صدور چکهای کاغذی تدوین شده است.
چک الکترونیکی چه مزایایی دارد؟
چک الکترونیکی در وهله نخست میتواند بسیاری از فرآیندهایی را که در گذشته نیازمند مراجعه حضوری مشتری به شعبه بود، غیرحضوری کند. صدور، ثبت، تأیید و انتقال چک الکترونیکی از طریق زیرساختهای بانکی انجام میشود و همین موضوع میتواند زمان انجام معاملات را کاهش دهد.
از سوی دیگر، حذف یا کاهش گردش فیزیکی برگه چک میتواند هزینههای مرتبط با چاپ، نگهداری، انتقال و بایگانی اسناد کاغذی را کاهش دهد. کاهش استفاده از کاغذ همچنین از منظر زیستمحیطی نیز قابل توجه است.
یکی دیگر از مزایای مهم چک الکترونیکی، افزایش قابلیت رهگیری فرآیند صدور و انتقال آن است. در معاملات سنتی، بخشی از مشکلات ناشی از مفقودی یا آسیبدیدگی برگه چک است؛ در حالی که در فرآیند الکترونیکی، اطلاعات چک در سامانههای بانکی ثبت و قابل پیگیری است.
از منظر کارشناسی، توسعه چک الکترونیکی میتواند به افزایش شفافیت معاملات نیز کمک کند. ثبت اطلاعات در بسترهای بانکی، امکان نظارت دقیقتر بر گردش چکها را فراهم میکند و در صورت تکمیل زیرساختها، میتواند خطاهای انسانی و برخی ریسکهای ناشی از جعل یا سوءاستفاده از اسناد کاغذی را کاهش دهد.
در همین راستا نیز سیاوش غیبیپور کارشناس اقتصادی در گفتوگو با خبرنگار اقتصادی باشگاه خبرنگاران جوان گفته بود: چک الکترونیکی دارای مزایای مختلفی است این که مزایا سبب میشود این ابزار پرداختی از اهمیت دوچندان برخوردار شود از جمله مزایای چک الکترونیکی صرفه جویی در زمان و هزینههاست چرا که دیگر افراد نیازی به مراجعه حضوری در این راستا نخواهند داشت.
او افزود: حذف امکان دخل و تصرف، حذف امکان سرقت و سوء استفاده، و از بین رفتن احتمال آسیب دیدگی و مفقودی از حمله دیگر مزایای چک الکترونیکی محسوب میشود.
البته موفقیت این طرح تنها به صدور بخشنامه وابسته نیست و به عواملی مانند آموزش مشتریان، فراهم بودن زیرساختهای فنی، سهولت استفاده از خدمات الکترونیکی و هماهنگی کامل بانکها و سامانههای مرتبط بستگی دارد. همچنین لازم است مشتریانی که دسترسی یا آشنایی کمتری با خدمات دیجیتال دارند، در دوره گذار از چک کاغذی به چک الکترونیکی مورد حمایت و آموزش قرار گیرند.
به این ترتیب، از امروز مسیر جدیدی در شبکه بانکی آغاز میشود؛ مسیری که در آن سهم چک الکترونیکی و خدمات غیرحضوری به صورت مرحلهای افزایش مییابد و در مقابل، استفاده از چک کاغذی محدودتر خواهد شد؛ تغییری که در صورت اجرای مناسب زیرساختها میتواند بخشی از فرآیندهای سنتی نظام بانکی را به بستر دیجیتال منتقل کند.